Berichtsdatum: 21. November 2025
Zusammenfassung
Dieser forensische Gesamtbericht analysiert die tiefgreifende Transformation der Medienlandschaften in den Vereinigten Staaten und Deutschland zwischen 1990 und 2025. Er synthetisiert die Entwicklungen in beiden Ländern und beleuchtet die zunehmende Konzentration von Eigentum, die Konsolidierung von Machtstrukturen und die signifikanten transatlantischen Verflechtungen, die den öffentlichen Diskurs in den beiden führenden westlichen Demokratien geformt haben. Die Kernerkenntnis ist, dass eine durch Deregulierung initiierte und durch technologische Umwälzungen beschleunigte Entwicklung zu einer beispiellosen Machtbündelung in den Händen weniger, global agierender Medien- und Technologiekonglomerate geführt hat. In den USA fungierte der Telecommunications Act von 1996 als Katalysator, der eine Welle von Mega-Fusionen auslöste und die Zahl der unabhängigen Medieneigentümer drastisch reduzierte [1, 2]. In Deutschland schuf die Etablierung des dualen Rundfunksystems die Grundlage für die Dominanz zweier großer privater Sendergruppen und eine fortschreitende Konzentration im regionalen Zeitungsmarkt [90, 91, 95].
Über den gesamten Zeitraum lässt sich eine klare Entwicklung von nationalen zu globalen Machtstrukturen beobachten. Deutsche Konzerne wie Bertelsmann und Axel Springer expandierten aggressiv in den US-Markt, um globale Marktführerschaft in den Bereichen Buchverlag und digitaler Journalismus zu erlangen [110, 111, 208, 209]. Umgekehrt spielten US-Finanzinvestoren wie KKR eine entscheidende Rolle bei der strategischen Neuausrichtung und Konsolidierung deutscher Medienhäuser wie Axel Springer und ProSiebenSat.1 [101, 109, 140, 141]. Parallel dazu stiegen Technologiegiganten aus dem Silicon Valley – Meta, Google, Amazon, Apple und Microsoft – zu den neuen, dominanten Gatekeepern für Informationen und Unterhaltung auf, die durch ihre Kontrolle über Plattformen, Daten und Werbemärkte traditionelle Medienmodelle fundamental herausfordern und verdrängen [41, 49, 50, 58].
Die Konsolidierung der Macht manifestiert sich in vielschichtigen Mustern: horizontale Konzentration führt zu regionalen Monopolen im Zeitungsmarkt, vertikale Integration verbindet Inhaltsproduktion und -verbreitung unter einem Dach, und die Bildung von Konglomeraten diversifiziert die Geschäftsfelder weit über den Mediensektor hinaus [14, 18, 189, 192]. Diese wirtschaftliche Macht wird durch ein enges Geflecht aus politischer Einflussnahme gefestigt. Gezieltes Lobbying hat die Gesetzgebung auf beiden Seiten des Atlantiks im Sinne der Konzerne geformt, von der Deregulierung des US-Medienbesitzes bis zur Ausgestaltung des EU-Urheberrechts [500, 502, 509, 510]. Politische Spenden sichern den Zugang zu Entscheidungsträgern, während personelle Verflechtungen in Aufsichtsräten und der "Revolving Door"-Effekt die Eliten aus Medien, Wirtschaft und Politik zu einem homogenen Netzwerk verbinden [287, 335, 409, 428, 448]. Die kritische Schlussfolgerung dieses Berichts ist, dass diese Konvergenz von wirtschaftlicher und politischer Macht die Medienvielfalt, die Unabhängigkeit des Journalismus und die Pluralität der öffentlichen Debatte erheblich gefährdet und somit eine strukturelle Herausforderung für die Funktionsfähigkeit der Demokratie darstellt.
Chronologische Analyse
Die Entwicklung der westlichen Medienlandschaft von 1990 bis 2025 lässt sich in drei distinkte, aber aufeinander aufbauende Perioden unterteilen. Jede Phase war geprägt von spezifischen regulatorischen, technologischen und wirtschaftlichen Kräften, die die Konzentration von Medieneigentum und Macht vorantrieben und die transatlantischen Verflechtungen vertieften.
1990-2000: Deregulierung, Privatisierung und erste Konsolidierungswellen
Die letzte Dekade des 20. Jahrhunderts legte das Fundament für die nachfolgenden Umwälzungen. In den USA war der Telecommunications Act von 1996 das entscheidende Ereignis. Unter der Prämisse, den Wettbewerb zu fördern, bewirkte das Gesetz das genaue Gegenteil und löste eine der größten Konsolidierungswellen in der Geschichte der US-Medien aus [1, 2]. Insbesondere die Aufhebung der nationalen Obergrenze für den Besitz von Radiosendern ermöglichte eine aggressive Expansion von Unternehmen wie Clear Channel Communications (heute iHeartMedia), das von rund 40 Sendern vor 1996 auf über 1.200 anwuchs [1, 2, 7]. Dies führte zu einer drastischen Reduzierung der Eigentümervielfalt und einer Homogenisierung der Programminhalte, bei der lokale Formate durch landesweit syndizierte Sendungen ersetzt wurden. Bis zum Ende des Jahrzehnts war die Zahl der großen US-Medienunternehmen von etwa fünfzig im Jahr 1983 auf nur noch zehn geschrumpft, was den Weg für die Ära der Mega-Merger ebnete [1].
In Deutschland war diese Periode durch die Konsolidierung des in den 1980er Jahren eingeführten dualen Rundfunksystems geprägt. Nach der juristischen und politischen Öffnung für private Anbieter etablierten sich die Pioniere RTL plus und Sat.1 als kommerzielle Gegenpole zum öffentlich-rechtlichen Rundfunk [90, 92, 96]. Der Rundfunkstaatsvertrag von 1987 schuf den rechtlichen Rahmen für dieses Nebeneinander und führte zu einer Explosion der Programmvielfalt, als in den frühen 1990er Jahren eine zweite und dritte Welle von Privatsendern wie ProSieben, Vox und n-tv auf den Markt kam [90, 91, 92, 93]. Diese Entwicklung ging mit einer massiven Verschiebung der Marktanteile zu Lasten der öffentlich-rechtlichen Anstalten einher. Gleichzeitig begann nach der Wiedervereinigung 1990 eine schnelle Übernahme der ehemaligen SED-Bezirkszeitungen in Ostdeutschland durch westdeutsche Verlage, was zur raschen Etablierung von regionalen Monopolstrukturen im Printsektor führte [193]. Auf transatlantischer Ebene markierte die Übernahme des renommierten US-Verlags Random House durch Bertelsmann im Jahr 1998 einen entscheidenden strategischen Schritt, der den Grundstein für die globale Expansion des deutschen Konzerns legte [209, 239].
2000-2010: Die Welle der Mega-Merger und die Auswirkungen der Finanzkrise
Das erste Jahrzehnt des 21. Jahrhunderts stand im Zeichen spektakulärer Unternehmensfusionen, die die Grenzen zwischen alten und neuen Medien, zwischen Inhalt und Technologie, verwischten. Der Paukenschlag erfolgte gleich zu Beginn mit der Fusion von AOL und Time Warner im Jahr 2000. Der mit 165 Milliarden US-Dollar bewertete Deal, der AOLs digitale Reichweite mit den Inhalten von Time Warner kombinieren sollte, entpuppte sich als eine der größten Katastrophen der Unternehmensgeschichte [8, 9]. Geplagt von einer massiven Überbewertung auf dem Höhepunkt der Dotcom-Blase, kulturellen Konflikten und einer strategischen Fehleinschätzung der Breitbandentwicklung, scheiterte die Fusion grandios und endete 2009 in der erneuten Trennung [8, 10, 11]. Trotz dieses warnenden Beispiels ging die Konsolidierung weiter. In Deutschland war die ProSiebenSat.1 Media SE nach der Insolvenz der Kirch-Gruppe 2002 ein Spielball von Investoren [139]. Der US-Investor Haim Saban übernahm 2003 die Kontrolle, nur um sie 2006 an die US-amerikanischen und britischen Private-Equity-Firmen Kohlberg Kravis Roberts (KKR) und Permira weiterzureichen [139, 140, 141, 142]. Diese transatlantische Transaktion verdeutlichte den wachsenden Einfluss von Finanzinvestoren auf die europäische Medienlandschaft.
Gegen Ende des Jahrzehnts wurde in den USA der nächste vertikale Mega-Deal vorbereitet: die Übernahme von NBC Universal durch den Kabelgiganten Comcast. Die Ankündigung im Jahr 2009 (abgeschlossen 2011) schuf ein mächtiges Konglomerat, das sowohl die Produktion von Inhalten als auch deren Verbreitung kontrollierte, und löste erhebliche Bedenken hinsichtlich des Wettbewerbs aus [14, 17]. Die globale Finanzkrise von 2008 verschärfte den Druck auf die traditionellen Mediensektoren zusätzlich. Der Einbruch der Werbeeinnahmen beschleunigte die Konsolidierung im Zeitungsmarkt und trieb Radio-Giganten wie iHeartMedia, die durch einen fremdfinanzierten Buyout 2008 hoch verschuldet waren, in finanzielle Schwierigkeiten, die später in die Insolvenz mündeten [31, 32, 33]. In dieser Phase der Krise begannen auch die Tech-Giganten, ihre Macht zu festigen. Googles Übernahme von YouTube (2006) und DoubleClick (2007) schuf die Grundlage für die Dominanz im Online-Video- und Werbemarkt, während Netflix 2007 den entscheidenden Schwenk vom DVD-Versand zum Streaming vollzog [45, 46, 61, 64].
2010-2025: Die Dominanz der Tech-Giganten, Streaming-Revolution und transatlantische Expansion
Die jüngste Periode ist durch die endgültige Etablierung der großen Technologiekonzerne als dominante Medienakteure und die durch Streaming ausgelöste Revolution der Vertriebsmodelle gekennzeichnet. Google (Alphabet), Meta (Facebook), Amazon, Apple und Microsoft wurden zu den neuen Gatekeepern. Durch strategische Akquisitionen wie Metas Kauf von Instagram (2012) und WhatsApp (2014) oder Microsofts Übernahme von Activision Blizzard (2023) bauten sie ihre Ökosysteme aus und kontrollieren heute weite Teile des digitalen Informations- und Unterhaltungsflusses [40, 41, 43, 60]. Diese Entwicklung zwang die traditionellen Medienkonzerne zu radikalen Reaktionen.
Die Streaming-Revolution, angeführt von Netflix, das 2013 mit House of Cards in die Eigenproduktion einstieg, zwang die etablierten Player zum Handeln [64]. Disney konterte mit der 71,3 Milliarden US-Dollar teuren Übernahme wesentlicher Teile von 21st Century Fox im Jahr 2019, um seinen eigenen Streaming-Dienst Disney+ mit Inhalten zu füllen und die Kontrolle über Hulu zu erlangen [22, 23]. AT&T versuchte mit der 85,4 Milliarden US-Dollar teuren Übernahme von Time Warner (2018) eine ähnliche vertikale Integration, scheiterte jedoch an der Umsetzung und spaltete das Geschäft nur drei Jahre später wieder ab, um es mit Discovery zu fusionieren [18, 19, 21]. In Deutschland trieben Bertelsmann und ProSiebenSat.1 ihre eigenen Streaming-Plattformen, RTL+ und Joyn, voran, um im Wettbewerb zu bestehen.
Gleichzeitig intensivierten sich die transatlantischen Expansionen. Axel Springer vollzog unter CEO Mathias Döpfner eine strategische Wende weg vom deutschen Printgeschäft hin zu einem globalen digitalen Verlag. Die Übernahmen von Business Insider (2015) und vor allem von Politico für über eine Milliarde US-Dollar im Jahr 2021 waren Meilensteine dieser Strategie, die durch den Einstieg des US-Investors KKR und den Rückzug von der Börse 2020 ermöglicht wurde [100, 105, 110, 111]. Bertelsmann versuchte, seine Dominanz im Buchmarkt durch die geplante Übernahme von Simon & Schuster weiter auszubauen, scheiterte jedoch 2022 am Veto der US-Kartellbehörden [236]. Im deutschen Fernsehmarkt baute unterdessen das italienische Medienunternehmen MediaForEurope (Berlusconi-Familie) seinen Anteil an ProSiebenSat.1 kontinuierlich aus, was auf eine bevorstehende europäische Konsolidierung hindeutet [139, 144]. Die Konsolidierung im Zeitungssektor erreichte mit der Fusion von Gannett und GateHouse in den USA (2019) einen traurigen Höhepunkt, der zu Massenentlassungen und der Entstehung von "Nachrichtenwüsten" führte [35, 36, 37].
Akteurs-Mapping
Die westliche Medienlandschaft wird von einer kleinen Gruppe von Konzernen und den dahinterstehenden Familien oder Eigentümern dominiert. Diese Akteure kontrollieren einen Großteil der Inhalte, die produziert, und der Kanäle, über die sie verbreitet werden. Ihre strategischen Entscheidungen, wirtschaftlichen Interessen und politischen Verbindungen prägen den öffentlichen Diskurs maßgeblich.
US-amerikanische Hauptakteure:
The Walt Disney Company: Ein globaler Unterhaltungsgigant, der unter der Führung von Bob Iger durch die Übernahme von Pixar, Marvel, Lucasfilm und wesentlichen Teilen von 21st Century Fox (2019) zu einem unangefochtenen Machtzentrum wurde [22]. Der Konzern kontrolliert die Fernsehsender ABC und ESPN, zahlreiche Filmstudios und die Streaming-Dienste Disney+ und Hulu. Politisch spendet das Unternehmen überwiegend an die Demokratische Partei, was zu Konflikten mit republikanischen Politikern führte [293].
Comcast: Der größte Kabelanbieter der USA, der durch die Übernahme von NBCUniversal (2011) zu einem vertikal integrierten Konglomerat wurde [14]. Das Imperium umfasst das NBC-Fernsehnetzwerk, die Universal-Filmstudios, zahlreiche Kabelkanäle und den Streaming-Dienst Peacock. Comcast ist ein bedeutender politischer Spender, der in den letzten Jahren tendenziell die Demokraten bevorzugte, und betreibt intensives Lobbying zur Beeinflussung der Medienregulierung [283, 287].
Warner Bros. Discovery: Entstanden aus der Fusion von WarnerMedia (ehemals Time Warner) und Discovery Inc. im Jahr 2022, nachdem AT&T seinen kostspieligen Versuch der vertikalen Integration aufgegeben hatte [18, 19]. Der Konzern besitzt das Warner Bros. Filmstudio, die prestigeträchtige Marke HBO, die Turner-Kabelsender (CNN, TNT) und das umfangreiche Reality-TV-Portfolio von Discovery. Die Streaming-Strategie war turbulent, mit dem Rebranding von HBO Max zu Max und einer angekündigten Rückkehr zum alten Namen [71].
Meta Platforms: Das von Mark Zuckerberg geführte Unternehmen ist kein traditioneller Medienkonzern, aber durch seine Plattformen Facebook, Instagram und WhatsApp einer der mächtigsten Akteure im Medienvertrieb. Die strategischen Übernahmen von Instagram (2012) und WhatsApp (2014) zementierten seine Dominanz im Social-Media-Bereich [41, 43]. Trotz intensiver kartellrechtlicher Untersuchungen konnte das Unternehmen seine Struktur bisher verteidigen [40, 44].
Alphabet (Google): Durch seine Dominanz in der Suche und die Übernahmen von YouTube (2006) und der Werbetechnologie-Firma DoubleClick (2007) kontrolliert Google entscheidende Teile des digitalen Nachrichten- und Werbeökosystems [45, 46, 49]. Es ist ein zentraler Gatekeeper, der den Traffic zu Nachrichtenseiten lenkt und gleichzeitig den größten Teil der digitalen Werbeeinnahmen absorbiert.
Amazon: Der E-Commerce-Riese hat unter Gründer Jeff Bezos (der auch privat die Washington Post besitzt) ein bedeutendes Medienimperium aufgebaut. Dazu gehören der Streaming-Dienst Prime Video, der durch die Übernahme des MGM-Studios (2022) gestärkt wurde, und die Gaming-Plattform Twitch [50, 53]. Medieninhalte dienen primär der Bindung von Kunden an das Prime-Ökosystem.
Netflix: Der Pionier des Streamings hat sich von einem Distributor zu einem der größten Content-Produzenten der Welt entwickelt. Mit global fast 280 Millionen Abonnenten (2024) und einem Content-Budget von 16 Milliarden US-Dollar setzt das Unternehmen globale Unterhaltungsstandards [61, 62].
News Corp / Fox Corporation (Murdoch-Familie): Das von Rupert Murdoch geschaffene Imperium wurde 2013 aufgeteilt [75]. News Corp bündelt die Print-Assets (The Wall Street Journal, New York Post), während die Fox Corporation die Rundfunk- und Nachrichtenkanäle, allen voran den einflussreichen und konservativ ausgerichteten Sender Fox News, umfasst [77]. Nach Ruperts Rückzug 2023 hat sein Sohn Lachlan Murdoch die Kontrolle übernommen und die konservative Ausrichtung des Imperiums gefestigt [76, 79]. Die Familie ist bekannt für ihre engen politischen Verbindungen zur Republikanischen Partei.
Hearst Corporation: Ein privat geführtes, diversifiziertes Konglomerat, das sich seit 1887 im Besitz der Hearst-Familie befindet [80]. Das Portfolio umfasst Zeitungen (San Francisco Chronicle), Hunderte von Magazinen (Cosmopolitan), Fernsehsender und bedeutende Beteiligungen an Kabelnetzwerken wie A&E und ESPN [81, 83]. Die diskrete, aber mächtige Struktur hat dem Unternehmen Stabilität verliehen.
National Amusements (Redstone-Familie): Die Holdinggesellschaft der Redstone-Familie, die über Jahrzehnte die Kontrolle über Viacom und CBS (heute Paramount Global) ausübte [85]. Shari Redstone, Tochter des Gründers Sumner Redstone, orchestrierte die Wiedervereinigung der beiden Konzerne 2019 [89]. Die Ära endete 2025 mit der Übernahme durch Skydance Media [86].
Deutsche Hauptakteure:
Bertelsmann SE & Co. KGaA (Mohn-Familie): Einer der größten Medienkonzerne der Welt, kontrolliert durch die Familie Mohn und Stiftungen [131, 133]. Das Imperium umfasst die RTL Group (Europas größte Senderfamilie), Penguin Random House (weltgrößter Buchverlag), den Musikverlag BMG und den Dienstleister Arvato. Die Bertelsmann Stiftung übt erheblichen politischen Einfluss durch Studien und Politikberatung aus, anstatt direkt an Parteien zu spenden [129, 344, 348].
Axel Springer SE (Springer-Erben/Döpfner): Europas größter Zeitungsverlag, der sich unter CEO Mathias Döpfner radikal digital und international transformiert hat [101]. Zum Portfolio gehören die reichweitenstarken deutschen Marken Bild und Welt sowie die US-Medien Business Insider und Politico. Die Eigentümermacht wurde in den Händen von Friede Springer und Mathias Döpfner konsolidiert, der für seine konservativ-liberale Haltung und seine Nähe zur FDP bekannt ist [108, 123]. Der US-Investor KKR war ein entscheidender Partner bei dieser Transformation.
ProSiebenSat.1 Media SE: Das zweite große private Fernsehunternehmen in Deutschland, das ein Duopol mit der RTL Group bildet. Die Eigentümerstruktur war wechselhaft, von der Kirch-Gruppe über Haim Saban und die Finanzinvestoren KKR/Permira [139, 140]. Seit 2019 baut die MediaForEurope (MFE) der italienischen Berlusconi-Familie ihren Anteil massiv aus, was auf eine bevorstehende Übernahme hindeutet [144].
Hubert Burda Media (Burda-Familie): Ein familiengeführter Konzern, der neben einem großen Magazinportfolio (Focus, Bunte) früh in digitale Plattformen wie XING und HolidayCheck investierte [149, 150]. Die Führung geht 2025 an die vierte Generation der Familie über [153].
Bauer Media Group (Bauer-Familie): Ein globales Konglomerat im Besitz der Familie Bauer, geführt von Yvonne Bauer [161]. Das Unternehmen ist einer der größten Zeitschriftenverlage der Welt und hat stark in den europäischen Radiomarkt expandiert [160].
Funke Mediengruppe (Funke/Grotkamp-Familie): Deutschlands drittgrößter Zeitungs- und Zeitschriftenverlag, der nach einem Gesellschafterstreit nun vollständig von der Gründerfamilie kontrolliert wird [169]. Der Konzern wuchs erheblich durch die Übernahme von Regionalzeitungen und Zeitschriften von Axel Springer im Jahr 2013 [170, 178].
Verlagsgesellschaft Madsack: Ein Schwergewicht im regionalen Zeitungsmarkt, dessen Eigentümerstruktur durch die Beteiligung der Sozialdemokratischen Partei Deutschlands (SPD) über ihre Medienholding DDVG (23,1 %) einzigartig ist [179, 182, 183]. Diese Beteiligung sichert der Partei finanziellen und strategischen Einfluss, insbesondere über das RedaktionsNetzwerk Deutschland (RND), das Dutzende von Regionalzeitungen mit überregionalen Inhalten beliefert [185].
Muster-Analyse
Die forensische Untersuchung der westlichen Medienlandschaft zwischen 1990 und 2025 offenbart systematische Muster der Machtkonsolidierung. Diese Muster sind nicht zufällig, sondern das Ergebnis gezielter strategischer Entscheidungen, die durch ein günstiges regulatorisches Umfeld ermöglicht und durch ein dichtes Netzwerk aus wirtschaftlichen und politischen Interessen gestützt werden.
Konzentrationsmuster (Horizontal, Vertikal, Konglomerat):
Die Konsolidierung folgte drei primären Mustern. Die horizontale Konzentration, also der Zusammenschluss von Wettbewerbern auf derselben Marktstufe, ist am deutlichsten im Zeitungs- und Radiosektor zu beobachten. In den USA führte die Fusion von Gannett und GateHouse 2019 zur Schaffung des mit Abstand größten Zeitungsverlags, was jedoch mit massiven Entlassungen und der Aushöhlung des Lokaljournalismus einherging und zur Entstehung von "Nachrichtenwüsten" beitrug [35, 36, 37]. In Deutschland manifestiert sich dieses Muster in der Existenz von "Einzeitungskreisen", in denen die meisten Landkreise nur noch von einer einzigen Verlagsgruppe publizistisch versorgt werden [189, 194, 197]. Die vertikale Integration, die Verbindung von Inhaltsproduktion und Vertrieb, war die treibende Kraft hinter den Mega-Fusionen. Die Übernahme von NBCUniversal durch den Kabelanbieter Comcast oder der Kauf von Time Warner durch den Telekommunikationsriesen AT&T waren Versuche, die gesamte Wertschöpfungskette zu kontrollieren – von der Filmproduktion bis zur Auslieferung an den Endkunden [14, 18]. Disneys Kauf von 21st Century Fox diente ebenfalls diesem Zweck, indem er die Inhaltsbibliothek für den eigenen Streaming-Dienst Disney+ massiv erweiterte [22, 23]. Die Konglomerat-Bildung beschreibt die Diversifizierung von Medienkonzernen in branchenfremde Bereiche. Bertelsmann mit seinen Sparten für Dienstleistungen (Arvato) und Bildung oder die Hearst Corporation mit ihren starken Investitionen in Finanz- und Gesundheitsdaten sind Paradebeispiele [80, 81, 133]. Diese Diversifizierung macht die Konzerne widerstandsfähiger gegenüber Krisen in traditionellen Medienmärkten, verwebt ihre Interessen aber noch tiefer mit der Gesamtwirtschaft.
Transatlantische Verflechtungen und grenzüberschreitende Expansion:
Die Globalisierung hat die nationalen Medienmärkte zunehmend miteinander verwoben. Deutsche Konzerne haben gezielt in den USA expandiert, um globales Wachstum zu erzielen. Bertelsmanns Strategie gipfelte in der vollständigen Übernahme von Penguin Random House, dem weltgrößten Buchverlag, was dem Konzern eine dominante Stellung im englischsprachigen Raum verschaffte [209, 235, 237, 243]. Axel Springers Wandel zu einem digitalen Global Player wurde durch die Akquisitionen von Business Insider und Politico vorangetrieben, eine Strategie, die die Abhängigkeit vom schrumpfenden deutschen Printmarkt verringern soll [110, 111, 113]. In die umgekehrte Richtung floss vor allem Finanzkapital. US-Private-Equity-Firmen wie KKR spielten eine Schlüsselrolle bei der Restrukturierung und strategischen Neuausrichtung deutscher Medienhäuser. KKR war nicht nur an der Übernahme von ProSiebenSat.1 beteiligt, sondern wurde auch zum entscheidenden Partner für Axel Springers Rückzug von der Börse und die Finanzierung der internationalen Expansion [140, 141, 267]. Diese transatlantischen Ströme von Kapital und Eigentum haben zu einer Konvergenz der Unternehmensstrategien und einer Konsolidierung auf internationaler Ebene geführt.
Lobbying-Netzwerke und politische Einflussnahme:
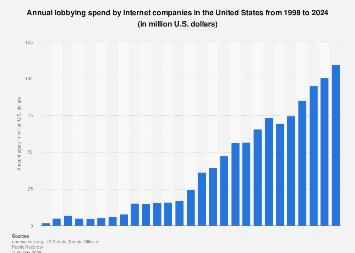
Die wirtschaftliche Macht der Medienkonglomerate wird aktiv genutzt, um das politische und regulatorische Umfeld zu ihren Gunsten zu gestalten. In den USA geben Konzerne wie Comcast und die großen Tech-Firmen jährlich zweistellige Millionenbeträge für Lobbying aus [390, 394]. Diese Bemühungen waren historisch erfolgreich, wie der Telecommunications Act von 1996 zeigt, der als von der Industrie "gekauftes" Gesetz gilt und die Medienkonzentration massiv beschleunigte [2, 476, 478]. Jüngere Beispiele sind die Deregulierung der FCC Media Ownership Rules 2017, die von Rundfunkverbänden vorangetrieben wurde, oder der Widerstand gegen Transparenzregeln bei politischer Werbung [275, 380, 384, 502, 505]. In Europa war Axel Springer eine treibende Kraft hinter der EU-Urheberrechtsrichtlinie und der Einführung eines Leistungsschutzrechts für Presseverleger, um Technologieplattformen zur Kasse zu bitten [509, 510, 511, 513]. Politische Spenden sind ein weiteres Instrument: Während in den USA große Summen von Unternehmens-PACs an beide Parteien fließen, um den Zugang zu sichern, sind es in Deutschland oft Einzelspenden von Top-Managern (wie bei KKR an FDP/CDU) oder strukturelle Beteiligungen (wie die der SPD an der Madsack-Gruppe), die Einfluss gewährleisten [179, 182, 334, 336, 340].
Aufsichtsratsverflechtungen und Elitennetzwerke:
Die Zusammensetzung der Aufsichtsräte offenbart ein dichtes Elitennetzwerk. Die Kontrollgremien deutscher Konzerne wie Bertelsmann sind mit Spitzenmanagern aus der Automobilindustrie (VW, Daimler), dem Finanzsektor (Deutsche Bank) und anderen Schlüsselbranchen besetzt [428, 430]. Dies schafft eine enge Verbindung zwischen der Medienmacht und den Zentren der deutschen Wirtschaftsmacht. In den USA ist das Phänomen der "interlocking directorates" noch ausgeprägter, wo Direktoren von Medienkonzernen gleichzeitig in den Vorständen der größten Banken und Technologieunternehmen sitzen [448, 463]. Dies fördert eine homogene Weltsicht der Unternehmenselite und untergräbt potenziell die kritische Distanz der Medien. Ein besonders problematischer Mechanismus ist der "Revolving Door"-Effekt, bei dem Politiker nach ihrer Amtszeit auf lukrative Posten in der Wirtschaft wechseln. Deutsche Beispiele wie der Wechsel von Politikern zu Bertelsmann oder in die von Russland kontrollierte Energiewirtschaft werfen Fragen nach potenziellen Interessenkonflikten und der Unabhängigkeit politischer Entscheidungen auf [421].
Mechanismen der Machtkonsolidierung:
Zusammengenommen bilden diese Muster ein sich selbst verstärkendes System der Machtkonsolidierung. Deregulierung schafft die rechtlichen Möglichkeiten für Fusionen. Horizontale und vertikale Integration führen zu Marktdominanz und höheren Eintrittsbarrieren für neue Wettbewerber. Die daraus resultierende wirtschaftliche Macht wird in politischem Einfluss umgemünzt – durch Lobbying und Spenden –, um weitere Deregulierung zu erreichen oder eine strengere Regulierung zu verhindern. Elitennetzwerke in den Aufsichtsräten und durch den "Revolving Door"-Effekt zementieren die gemeinsamen Interessen von Medien-, Wirtschafts- und politischer Macht. Das Ergebnis ist ein Kreislauf, in dem wenige große Akteure ihre Position kontinuierlich festigen und ausbauen können, während die Vielfalt und Unabhängigkeit der Medienlandschaft abnimmt.
Schlussfolgerungen
Die forensische Analyse der westlichen Medienlandschaft in den USA und Deutschland von 1990 bis 2025 zeichnet das Bild einer Branche, deren strukturelle Transformation tiefgreifende und besorgniserregende Auswirkungen auf die demokratische Meinungsbildung und den gesellschaftlichen Pluralismus hat. Die über drei Jahrzehnte andauernde und sich beschleunigende Konzentration von Medieneigentum und -macht in den Händen einer kleinen Zahl von nationalen und zunehmend global agierenden Konglomeraten stellt eine fundamentale Herausforderung für das Ideal der Medien als unabhängige "Vierte Gewalt" dar.
Die Auswirkungen dieser Strukturen sind vielschichtig. Erstens führt die massive wirtschaftliche Konzentration zu einer Verengung der publizistischen Vielfalt. Im Zeitungssektor hat die Konsolidierung in den USA zu "Nachrichtenwüsten" geführt, in denen es keine lokale Berichterstattung mehr gibt, während in Deutschland "Einzeitungskreise" die Meinungsvielfalt auf regionaler Ebene erodieren [36, 189, 197]. Im Fernsehen hat sich in beiden Ländern eine Oligopol- oder Duopolstruktur etabliert, die den Zugang für neue, unabhängige Stimmen erschwert [201, 202, 204]. Die vertikale Integration von Inhalt und Vertrieb, wie sie von Giganten wie Comcast und Disney praktiziert wird, schafft geschlossene Ökosysteme, in denen eigene Inhalte bevorzugt und Wettbewerber benachteiligt werden können [14, 22].
Zweitens untergräbt die tiefe Verflechtung von Medien-, Wirtschafts- und politischer Macht die journalistische Unabhängigkeit. Die Analyse der Lobbying-Netzwerke, der politischen Spenden und der personellen Verbindungen in Aufsichtsräten zeigt, dass die großen Medienkonzerne keine neutralen Beobachter, sondern aktive Teilnehmer im politischen und wirtschaftlichen Machtspiel sind. Ihre Berichterstattung kann, bewusst oder unbewusst, von den Interessen ihrer Eigentümer, ihrer Investoren und ihrer vernetzten Eliten geprägt sein. Dies birgt die Gefahr, dass kritische Berichterstattung über mächtige Wirtschaftsakteure oder bestimmte politische Agenden unterbleibt und stattdessen eine unternehmens- und regierungsfreundliche Perspektive gefördert wird. Die politische Ausrichtung von Medienimperien wie dem der Murdoch-Familie oder die dokumentierten Versuche der Einflussnahme durch Führungspersönlichkeiten wie Mathias Döpfner sind konkrete Beispiele für diese Problematik [76, 79, 341].
Drittens hat die digitale Transformation die Machtverhältnisse weiter zugespitzt. Anstatt der erhofften Demokratisierung durch unzählige neue Stimmen hat die Digitalisierung zur Entstehung neuer, noch mächtigerer Gatekeeper geführt. Technologieplattformen wie Google und Meta kontrollieren den Zugang zum Publikum und schöpfen einen Großteil der digitalen Werbeerlöse ab, was die finanzielle Grundlage des Journalismus weiter aushöhlt. Gleichzeitig nutzen traditionelle Medienkonzerne die Digitalisierung, um ihre globalen Strategien voranzutreiben und ihre Inhalte über eigene Streaming-Dienste zu monetarisieren, was die Konsolidierung auf einer neuen technologischen Ebene fortsetzt.
Zusammenfassend lässt sich feststellen, dass die in diesem Bericht dokumentierten Strukturen die Fähigkeit der Medien, ihre demokratische Funktion – die umfassende Information der Bürger, die Kontrolle der Mächtigen und die Bereitstellung eines Forums für eine pluralistische Debatte – zu erfüllen, ernsthaft gefährden. Die Konzentration von Eigentum und Einfluss führt zu einer Homogenisierung der Inhalte und Perspektiven und schwächt die lokale Rechenschaftsfunktion der Presse. Die regulatorischen Instrumente, insbesondere in Deutschland, sind veraltet und nicht in der Lage, die crossmediale und grenzüberschreitende Macht der neuen Medien- und Technologiegiganten wirksam zu erfassen und zu begrenzen [232, 233]. Ohne eine grundlegende Reform der Medienkonzentrationsgesetze und eine Stärkung unabhängiger, gemeinwohlorientierter Medienmodelle droht die fortschreitende Erosion einer der wichtigsten Säulen der demokratischen Gesellschaft.
References
Mitglieder 2025 (öffentliche Liste):
- Telecommunications Act of 1996 - Wikipedia
- Democracy in Peril: Twenty Years of Media Consolidation Under the Telecommunications Act | Truthout
- Telecommunications Act of 1996 | Research Starters | EBSCO Research
- Media Consolidation Impact – U.S. Constitution.net
- Bill Clinton’s telecom law: Twenty years later
- [FREE] Why is the Telecommunications Act of 1996 important? A. It allowed for greater concentration of media - brainly.com
- Telecommunications Act of 1996 (1996) | The First Amendment Encyclopedia
- 15 years later, lessons from the failed AOL-Time Warner merger - Fortune
- The AOL-Time Warner Merger Debacle: UnGrowth in M&A Episode Recap - TrellisPoint
- How the AOL-Time Warner Deal Went Wrong - The New York Times
- Why Did AOL Time Warner Fail? - Rebellion Research
- Steve Case on the lesson he learned from the disastrous AOL-Time Warner merger - Business Insider
- Examining the Impact of Culture as a Factor in Mergers and Acquisitions: The AOL-Time Warner Case - LinkedIn
- Acquisition of NBC Universal by Comcast - Wikipedia
- Comcast Receives Approval for NBC Universal Merger (Published 2011) - The New York Times
- Comcast-NBC merger conditions expire, raising anti-competitive fears - Axios
- Comcast to buy rest of NBC Universal from GE in $16.7 billion deal | Reuters
- Acquisition of Time Warner by AT&T - Wikipedia
- AT&T battled the DOJ to buy Time Warner, only to spin it out again three years later - CNBC
- United States v. AT&T: The Time Warner Merger Case - LegalClarity
- AT&T’s WarnerMedia Era Ends: How Culture Clashes, Massive Debt and Donald Trump Doomed the Merger - Variety
- Acquisition of 21st Century Fox by Disney - Wikipedia
- Disney’s Acquisition of 21st Century Fox Will Bring an Unprecedented Collection of Content and Talent to Consumers Around the World - The Walt Disney Company
- Disney Officially Owns 21st Century Fox - NPR
- Here’s what Disney owns after the massive Disney/Fox merger - Vox
- Big Three (American television) - Wikipedia
- Reading: Who Owns the Media? | American Government | Course Hero
- News Media Company Ownership. Ever wonder where your news comes from… | by Patrick Goggins | Medium
- Big Three TV Networks | Encyclopedia MDPI
- Channelopoly: Dangers Of FCC Approving a CBS, ABC, NBC And Fox Merger - Forbes
- iHeartMedia - Wikipedia
- iHeartMedia, Inc. - TSHA
- IHeartMedia - Grokipedia
- Clear Channel Communications - Business ABC
- How the Gannett-GateHouse merger could deepen America’s local news crisis - Brookings
- The scale of local news destruction in Gannett’s markets is astonishing - Nieman Lab
- Newspaper chain GateHouse is buying Gannett, USA Today owner - NBC News
- USA Today Co. - Wikipedia
- Meta Statistics (2025) - Cropink
- Meta defeats U.S. antitrust case over Instagram, WhatsApp - Reuters
- Meta Platforms - Wikipedia
- Meta wins FTC antitrust trial that focused on WhatsApp, Instagram - CNBC
- What Does Meta Own? - The Motley Fool
- Meta wins historic antitrust case and won’t have to spin off WhatsApp, Instagram - PBS NewsHour
- Google's (Alphabet's) Significant Acquisitions and Mergers - History Tools
- Google to Buy DoubleClick for $3.1 Billion - The New York Times
- How Google’s DoubleClick Deal Remade the Ad World - The New York Times
- Google’s Acquisition of Double Click: A Boom or Bane? - IIPRD
- The Companies Owned by Google (Alphabet) - Investopedia
- Amazon MGM Studios - Wikipedia
- Amazon’s Twitch, Prime Video, MGM Studios units lay off hundreds - GeekWire
- Amazon lays off 500 Twitch employees, hundreds more at MGM and Prime Video - Ars Technica
- Twitch (service) - Wikipedia
- Apple Reports Strong Growth in Its Subscription Services This Quarter - Vocal
- Apple Reports Record Services Revenue as Subscriptions Continue to Outpace Hardware Sales - Subscription Insider
- Apple says it now has 935 million paid subscriptions - TechCrunch
- Will Apple TV+ Ever Become Profitable? - The Motley Fool
- Top 5 Companies Owned by Microsoft (MSFT) - Investopedia
- Microsoft Acquisitions and Mergers: A Historical Overview - History Oasis
- Acquisition of Activision Blizzard by Microsoft - Wikipedia
- Netflix Statistics (2025) - Business of Apps
- Netflix Statistics 2025: Subscribers, Revenue, Market Share & More - Notta
- Netflix: Industry Leader in Streaming Entertainment - Medium
- The Rise, Saturation, and Next Chapter of Netflix’s Streaming Saga - CoreStory
- Netflix: Navigating Mature Growth in the Streaming Landscape (as of Q1 2025) - Medium
- Netflix Navigates Evolving Streaming Landscape with Strategic Pivot Towards Profitability and Ad-Tier Growth - FinancialContent
- Disney+ and Hulu Post Big Subscriber Gains, Iger Addresses Kimmel Controversy - Variety
- Disney’s Bundling Strategy Is Crucial to Long-Term Streaming Success - Variety
- Disney Streaming Surge: Disney+ Gains 3.8 Million, Hulu Adds Over 8 Million, & Hulu With Live TV Added 100,000 Subscribers - Cord Cutters News
- Disney+ to Offer Free Hulu and ESPN Programming as ESPN Tile Rolls Out to Bundle Subscribers - The Hollywood Reporter
- HBO Max is back as Warner Bros Discovery rebrands streaming service again - The Guardian
- HBO Max - Wikipedia
- HBO Max Rebrands As Max; Service To Add Reality Programming, ‘Harry Potter’ TV Series, ‘The Penguin’ & More - Deadline
- Warner Bros. Discovery Announces Max to Become HBO Max This Summer - Warner Bros. Discovery Pressroom
- Rupert Murdoch - Wikipedia
- Rupert Murdoch's son Lachlan cements control of Fox News in family settlement - NPR
- News Corp - Wikipedia
- How Rupert Murdoch Became a Media Tycoon - Investopedia
- Lachlan Murdoch cements control of Fox, WSJ media empire in new family deal - CNBC
- Hearst Communications - Wikipedia
- About Hearst
- Hearst Communications Inc - WikiCorporates
- List of assets owned by Hearst Communications - Wikipedia
- Hearst Communications - Kids Kiddle
- National Amusements - Wikipedia
- Paramount Global - Wikipedia
- Shari Redstone now fully controls the fate of ViacomCBS - CNBC
- Who Owns National Amusements? - Brands Owned By
- Shari Redstone - Wikipedia
- Die zweite Säule des dualen Systems: privater Rundfunk - bpb.de
- Duales Rundfunksystem – Wikipedia - de.wikipedia.org
- Die zweite Säule des dualen Systems: privater Rundfunk - bpb.de
- Rundfunksystem, duales - wirtschaftslexikon.gabler.de
- Öffentlich-rechtlich vs. privat - deutschlandfunk.de
- Duales Rundfunksystem / duale Rundfunkordnung - bpb.de
- Privatfernsehen - hdg.de
- epd medien - medien.epd.de
- Das duale Rundfunksystem - bpb.de
- Die Einführung des privaten Rundfunks in Deutschland - grin.com
- Wem gehört der Axel Springer Verlag? Aktueller Stand - uamr.de
- Axel Springer SE - Wikipedia - en.wikipedia.org
- Axel Springer setzt neue Unternehmensstruktur um - axelspringer.com
- Wem gehört Bild Zeitung? - Eigentümer erklärt - uamr.de
- Axel Springer beschleunigt zukünftiges Wachstum mit neuer Unternehmensstruktur - axelspringer.com
- Axel Springer SE - Aktionärsstruktur | Statista - de.statista.com
- BDZV | Axel Springer: Neue Struktur, neuer Aufsichtsrat - bdzv.de
- Axel Springer mit neuer Struktur: Familiengeführtes Medienunternehmen im Besitz von Friede Springer und Mathias Döpfner: (MVFP) - mvfp.de
- Milliardengeschenk an den Chef: Warum Friede Springer das Schicksal von Axel Springer komplett in Döpfners Hände legt - tagesspiegel.de
- Die erwartete Aufspaltung kommt: Axel Springer, KKR und CPP übernehmen die Kleinanzeigen - meedia.de
- Axel Springer erwirbt POLITICO - axelspringer.com
- German Publisher to Buy Politico for More Than $1 Billion - nytimes.com
- German media publisher Axel Springer acquires Politico in $1 billion deal - fortune.com
- Axel Springer to buy Politico for more than $1 billion - cnbc.com
- The Inside Story of Axel Springer’s Cutthroat Deal to Buy Politico - vanityfair.com
- Axel Springer erwirbt US-Nachrichtenunternehmen „Politico“ - welt.de
- Politico acquisition will help Axel Springer dominate digital publishing in the democratic world - fortune.com
- Axel Springer: Übernahme von "Politico" abgeschlossen - zeit.de
- Axel Springer to acquire POLITICO - axelspringer.com
- Die Lieblingsmedien der Parteien im Bundestag | Tagesspiegel - interaktiv.tagesspiegel.de
- Erfolg und Macht von Axel Springers „Bild“-Zeitung in den ... - zeithistorische-forschungen.de
- Wieso haben Zeitungen eine politische Ausrichtung? | Übermedien - uebermedien.de
- Die Bild-Zeitung in der Ära Adenauer - ein unpolitisches Blatt? - GRIN | Grin - grin.com
- Springer-Konzern: Nutzte Hauptaktionär KKR den Medienkonzern für politische Einflussnahme? | LobbyControl - lobbycontrol.de
- Ist das noch Journalismus? - Hans-Böckler-Stiftung - boeckler.de
- Machtwechsel bei „Welt“ und „Politico“: Aust und vorbei | taz.de - taz.de
- Bild Zeitung - Axel Springer SE - ngo-online.de
- Die Welt Zeitung - ngo-online.de
- Bild (Zeitung) – Wikipedia - de.wikipedia.org
- Machtwechsel im Bertelsmann-Konzern | tagesschau.de - tagesschau.de
- Wem gehört RTL – Eigentümer der Mediengruppe - uamr.de
- Wem gehört Bertelsmann? Eigentümerstruktur - uamr.de
- Wem gehört RTLplus - Eigentümer des TV-Sende - uamr.de
- Bertelsmann - Wikipedia - en.wikipedia.org
- Das Ranking der reichsten Medienmacher: So viel Geld haben Friede Springer, Hubert Burda und Co. - meedia.de
- Deutschlands mächtigste Clans: Familie Mohn - WELT - welt.de
- Wem gehört Gruner und Jahr? - Eigentümerstruktur - uamr.de
- Wem gehört Tele 5 - Eigentümer und Besitzverhältnisse - uamr.de
- Digitalgeschäft schiebt RTL an: Bertelsmann startet "vielversprechend" - n-tv.de - n-tv.de
- ProSiebenSat.1 Media - en.wikipedia.org
- KKR und Permira werden neuer Mehrheitsaktionär der ProSiebenSat.1 Media AG - presseportal.de
- KKR & Permira to be new majority shareholder of ProSiebenSat.1 Media AG - prosiebensat1.com
- ProSiebenSat.1: Verkauf an KKR und Permira perfekt - medienmaerkte.de
- Wem gehört Pro 7? - uamr.de
- Shareholder Structure - prosiebensat1.com
- ProSiebenSat.1: KKR rein, raus, 50 Millionen verdient - wiwo.de
- ProSiebenSat.1 Media Aktie Analyse - alleaktien.com
- Über Permira, KKR und SBS: Wer dahinter steckt - dwdl.de
- Medien: KKR und Permira halbieren Anteil an ProSiebenSat.1 - focus.de
- Ein Unternehmen im Wandel: Hubert Burda Media: Von der Druckerei zum Weltkonzern - focus.de
- Hubert Burda Media - en.wikipedia.org
- Hubert Burda Media - germany.mom-gmr.org
- Hubert Burda - hubert-burda-stiftung.de
- Hubert Burda übergibt an seine Kinder - tagesschau.de
- Hubert Burda Media - de.statista.com
- The Burda Family - germany.mom-gmr.org
- Publisher - burda.com
- Hubert Burda - web.de
- Hubert Burda - en.wikipedia.org
- Yvonne Bauer - lifeswire.de
- Bauer Media Group - en.wikipedia.org
- Yvonne Bauer - germany.mom-gmr.org
- Yvonne Bauer Vermögen 2021: Diesen Nettowert hat Yvonne Bauer - androidkosmos.de
- Heinz Bauer (Verleger) – Wikipedia - de.wikipedia.org
- Postlogistik-Software für die Bauer Media Group - hybrilog.de
- Warum Yvonne Bauer mit Macht ins Geschäft mit Außenwerbung drängt - meedia.de
- Bauer Media Group - natmedienmarkt.fandom.com
- Interview-Drama: Bittere Wahrheiten über Yvonne Bauer - uebermedien.de
- Unsere Geschichte - bauermedia.de
- Funke Mediengruppe - en.wikipedia.org
- Historie - funkemedien.de
- Funke Mediengruppe - wer-zu-wem.de
- Wem gehört die Funke Mediengruppe? - uamr.de
- Westdeutsche Allgemeine Zeitung (WAZ) - germany.mom-gmr.org
- Die Funke Medien Gruppe - presseplus.de
- Funke Mediengruppe übernimmt die Berliner Morgenpost - morgenpost.de
- Funke Mediengruppe: Julia Becker übernimmt die Macht - sueddeutsche.de
- Funke Zentralredaktion – Wikipedia - de.wikipedia.org
- „Berliner Morgenpost“, „Bild der Frau“ und „Hörzu“: Springer verkauft Traditionstitel an Funke-Gruppe - stern.de
- Mediengruppe Madsack | Media Ownership Monitor - germany.mom-gmr.org
- Neues von der Medienmacht der SPD – DIE ACHSE DES GUTEN. ACHGUT.COM - achgut.com
- Hausverlag der SPD kauft die Sächsische Zeitung: Madsack übernimmt DDV - berliner-zeitung.de
- Deutsche Druck- und Verlagsgesellschaft – Wikipedia - de.wikipedia.org
- Verlagsgesellschaft Madsack – Wikipedia - de.wikipedia.org
- Ausmaß der Beteiligung bestimmter Parteien an Medienunternehmen - Ausarbeitung- - bundestag.de
- rnd.de | Media Ownership Monitor - germany.mom-gmr.org
- Verlagsgesellschaft Madsack - de-academic.com
- Druck- und Verlagsgesellschaft: Madsack will DDV Mediengruppe mit „Sächsischer Zeitung“ übernehmen - rp-online.de
- Medienmonopol Madsack | Linksnet - linksnet.de
- Medienkonzentration – Wikipedia - de.wikipedia.org
- Entwicklung der Presse in Deutschland - lpb-bw.de
- The newspapers in media country Germany - deutschland.de
- Medienkonzentration in Deutschland - Landesanstalt für Medien NRW - medienanstalt-nrw.de
- Pressefreiheit und Zeitungsgründungen: Warum der "Pressefrühling" in der DDR 1990 ein jähes Ende fand | MDR.DE - mdr.de
- Tageszeitung – Wikipedia - de.wikipedia.org
- Massenmedien | bpb.de - bpb.de
- Medien in Deutschland – Wikipedia - de.wikipedia.org
- DeWiki > Medienkonzentration - dewiki.de
- Zuschauermarktanteile der RTL Mediengruppe und von Pro Sieben Sat.1 - de.statista.com
- Disney verkauft Super RTL an die Mediengruppe RTL Deutschland - dwdl.de
- RTL Deutschland vergrößert Abstand zu ProSiebenSat.1 - media.rtl.com
- Aktuelle Entscheidungen der KEK - kek-online.de
- Das Duopol - spiegel.de
- Marktanteile der TV-Sender in Deutschland - de.statista.com
- BRD: Der privatwirtschaftliche Fernsehmarkt - bpb.de
- Jahres-Marktanteile: RTL war 2023 der größte Gewinner, Sat.1 der größte Verlierer - meedia.de
- ProSieben springt auf besten Marktanteil seit zwei Jahren und näher an RTL heran - meedia.de
- n-tv-Übernahme: RTL im Visier des Kartellamts - stern.de
- Penguin Random House - bertelsmann.com
- Bertelsmann Acquires Full Ownership of Penguin Random House - bertelsmann.com
- Umsatz von Random House 2016 - de.statista.com
- Verlagsgruppe Random House Germany to Launch New Penguin Verlag Imprint - bertelsmann.com
- Bertelsmann übernimmt Gruner + Jahr vollständig - bertelsmann.de
- Bertelsmann vollzieht Anteilsaufstockung bei Penguin Random House auf 75 Prozent - bertelsmann.de
- RTL Deutschland und Gruner + Jahr sind eins - bertelsmann.de
- Bertelsmann erhöht Anteil an Penguin Random House auf 75 Prozent - bertelsmann.de
- Reorganization of Penguin Random House U.S. - bertelsmann.com
- Bertelsmann übernimmt Penguin Random House komplett - bertelsmann.de
- Parteien und Medien - bpb.de
- Einflussnahme - das-parlament.de
- Medienbeteiligungen der SPD - CDU Deutschlands - yumpu.com
- Die Medienbeteiligungen der Parteien - zeit.de
- Journalisten sind linker und grüner als die Bevölkerung. Ist das ein Problem? - uebermedien.de
- Deutscher Journalismus: Linksgrün und abgehoben? - katapult-magazin.de
- Hintergrund: Die Medienbeteiligungen der SPD - telemedicus.info
- Kommission zur Ermittlung der Konzentration im Medienbereich – Wikipedia - de.wikipedia.org
- Medienkonzentration - die-medienanstalten.de
- Kommission zur Ermittlung der Konzentration im Medienbereich (KEK) - die-medienanstalten.de
- Medienkonzentrationsberichte - kek-online.de
- KEK - kek-online.de
- Auf dem Weg zu einer medienübergreifenden Vielfaltssicherung (Schriftenreihe der Landesmedienanstalten) - amazon.de
- Siebter Konzentrationsbericht - kek-online.de
- Vorstellung des 6. Konzentrationsberichts der KEK: Zukunft des Medienkonzentrationsrechts - kek-online.de
- KEK fordert dringende Reform des Medienkonzentrationsrechts - dwdl.de
- Kommission zur Ermittlung der Konzentration im Medienbereich (KEK) - wirtschaftslexikon.gabler.de
- Bertelsmann Completes Full Acquisition of Penguin Random House - Bertelsmann SE & Co. KGaA
- US judge blocks Penguin Random House merger, crashing Bertelsmann's expansion dreams (again) | Euronews
- Penguin Random House - Wikipedia
- Bertelsmann to Take Full Ownership of Penguin Random House – Billboard
- Random House - Wikipedia
- Bertelsmann: Strong Showings in the First Half of 2024 – Publishing Perspectives
- Penguin Random House - Bertelsmann SE & Co. KGaA
- The Target Report: Bertelsmann Acquires Sole Ownership of Penguin Random House | Printing Impressions
- It's Official: Random House, Penguin Creating Joint Venture - Shelf Awareness
- German Publisher to Buy Politico for More Than $1 Billion - The New York Times
- German media group Axel Springer to acquire news website Politico | Reuters
- Axel Springer to buy Politico for more than $1 billion - CNBC
- The Inside Story of Axel Springer’s Cutthroat Deal to Buy Politico - Vanity Fair
- Axel Springer acquires Politico for over $1 billion - Axios
- Politico is being sold to German publisher Axel Springer - CNN
- German media publisher Axel Springer acquires Politico in $1 billion deal - Fortune
- Politico Acquired by Axel Springer in Deal Valued at More Than $1B - Variety
- Axel Springer to Buy Politico in German Group’s Latest U.S. Deal - Bloomberg
- Axel Springer to acquire POLITICO - Axel Springer SE
- RTL GROUP S.A. : Shareholders Board Members Managers and Company Profile | LU0061462528 | MarketScreener
- RTL Group - Wikipedia
- RTL Group - Business ABC
- RTL S.A.: Financial Publication 20251 RTL Group Quarterly Statement Q1-3 2025 - MarketScreener
- RTL Group Company Profile - PitchBook
- RTL Labs - rt.cto.mil
- RTL Group lowers outlook as advertising weakness deepens - Broadband TV News
- RTL Group S.A. Company Profile - GlobalData
- RTL Group SA Company Profile | Management and Employees List - ZoomInfo
- RTL Group - Bertelsmann SE & Co. KGaA
- German Media Pool - German Media Pool
- Germany Media and Entertainment Companies - Crunchbase
- Germany Digital Media Companies - Crunchbase
- Germany - Media Ownership Monitor
- Top 100 Investors in Germany [2024] - Papermark
- Top 100 Media (Entertainment) Investors in Germany - Shizune
- German Media Pool | LinkedIn
- The German Media Merger Wave: A European Perspective - Columbia Business School
- Top Media and Entertainment Companies in Germany - AeroLeads
- Media agencies ranking by billings Germany 2022 | Statista
- Media & Film/TV Division – Transatlantic Agency - Transatlantic Agency
- Media cross-ownership in the United States - Wikipedia
- Transatlantic Media Network | Former Programs | CSIS - Center for Strategic and International Studies
- Transatlantic Media Network - Atlantic Council
- Transatlantic Media | Business Consulting - Transatlantic Media
- GROUPE TRANSATLANTIC – Créateur de solutions techniques et digital media - GROUPE TRANSATLANTIC
- Media cross-ownership in the United States | Scratchpad | Fandom - Scratchpad
- TOPPAN Holdings Acquires Cross Media | TOPPAN Holdings Inc. - TOPPAN Holdings Inc.
- Media cross-ownership in the United States - Grokipedia
- Comcast Corp: Total Contributions by Cycle | OpenSecrets - OpenSecrets
- Comcast Corp: Top Recipients | OpenSecrets - OpenSecrets
- Internet: Total Contributions by Party | OpenSecrets - OpenSecrets
- Comcast Corp | Follow The Money - FollowTheMoney.org
- Comcast Corp: Summary | OpenSecrets - OpenSecrets
- TV / Movies / Music: Total Contributions by Party | OpenSecrets - OpenSecrets
- W06: Total Contributions by Party | OpenSecrets - OpenSecrets
- OpenSecrets | Center for Responsive Politics - OpenSecrets
- FollowTheMoney.org - The National Institute on Money in Politics - FollowTheMoney.org
- Biggest Donors | OpenSecrets - OpenSecrets
- Walt Disney Co: Summary | OpenSecrets - OpenSecrets
- Walt Disney Co: Total Contributions by Cycle | OpenSecrets - OpenSecrets
- Walt Disney Co: Top Recipients | OpenSecrets - OpenSecrets
- The Walt Disney Company: The home of mice, magic and money - OpenSecrets News
- Walt Disney Co PAC: Summary | OpenSecrets - OpenSecrets
- Donor Lookup: Walt Disney Co | OpenSecrets - OpenSecrets
- Walt Disney Co: Total Contributions by Cycle | OpenSecrets - OpenSecrets
- Walt Disney Co: Lobbying Profile | OpenSecrets - OpenSecrets
- Walt Disney Co: Members Invested | OpenSecrets - OpenSecrets
- Walt Disney Co: Lobbying | OpenSecrets - OpenSecrets
- Fox News controversies - Wikipedia
- Fox News' parent company PAC is giving money to Democrats - Business Insider
- Bombshell report shows foreign charities dumped billions into US political advocacy groups to 'erode democracy' | Fox News - Fox News
- News Corp.'s $1 million donation to GOP group raises questions of fairness - The Washington Post
- Fox News silent on News Corp's huge donation to GOP | Media Matters for America - Media Matters for America
- News Corp's Million-Dollar Donation to Republican Governors Association is Largest of its Kind this Election Cycle - OpenSecrets News
- $1 Million Contribution From NewsCorp to RGA Raises Questions | PBS NewsHour - PBS NewsHour
- Murdoch's soft money | Media | The Guardian - The Guardian
- News Corp's $1 million Republican donation: Fair and balanced? - The Week
- Fox News owner donates to Joe Manchin's campaign - CNBC
- Liberty Media Corp: Summary | OpenSecrets - OpenSecrets
- Trends in Lobbying Spending | OpenSecrets - OpenSecrets
- Federal lobbying set new record in 2024 - OpenSecrets News
- Federal Lobbying | OpenSecrets - OpenSecrets
- TV / Movies / Music: Lobbying | OpenSecrets - OpenSecrets
- Media Matters for America: Summary | OpenSecrets - OpenSecrets
- News Media Alliance: Summary | OpenSecrets - OpenSecrets
- Lobbying firms scored record earnings in 2024 - OpenSecrets News
- Outfront Media: Summary | OpenSecrets - OpenSecrets
- Online Political Spending in 2024 Totals - OpenSecrets News
- AT&T Inc: Total Contributions by Cycle | OpenSecrets - OpenSecrets
- WarnerMedia - Wikipedia
- AT&T Inc: Summary | OpenSecrets - OpenSecrets
- WarnerMedia Group: Summary | OpenSecrets - OpenSecrets
- AT&T Inc: Top Recipients | OpenSecrets - OpenSecrets
- AT&T - Wikipedia
- Political Engagement Report - AT&T Sustainability
- Caught in the crosshairs: AT&T political donations, deal with OAN draw it into culture wars - The Dallas Morning News
- AT&T Inc PAC: Summary | OpenSecrets - OpenSecrets
- AT&T Inc. (T) Political Contributions and Lobbying 2024 - Quiver Quantitative
- Sonstige Einnahmen - DER SPIEGEL
- Springer-Aufsichtsräte spendeten 100.000 Euro an die FDP - DER SPIEGEL
- Parteispenden: Listen veröffentlicht: Diese Konzerne füllten die Wahlkampf-Kassen der Parteien | abgeordnetenwatch.de - abgeordnetenwatch.de
- Springer-Konzern: Nutzte Hauptaktionär KKR den Medienkonzern für politische Einflussnahme? | LobbyControl - LobbyControl
- Großspenden an Parteien seit dem Ampel-Aus stark gestiegen | tagesschau.de - tagesschau.de
- Axel Springer: Großspenden von Aufsichtsräten an FDP – Döpfner wollte Wahlkampf beeinflussen - Merkur.de
- Bild dir keine Meinung: Axel Springer schießt gegen die SPD - ulmato.de
- Wahlkampfjahr 2021: Axel-Springer-Aufseher unterstützten FDP mit zwei Großspenden - Tagesspiegel
- Springer-Chef: Berichte auf Bestellung? | NDR.de - Fernsehen - Sendungen - Panorama - Archiv
- Axel Springer - Konrad-Adenauer-Stiftung
- Visualisierung: Parteispenden in Deutschland - netzpolitik.org
- Bertelsmann Stiftung - Wikipedia
- Deutscher Bundestag - Parteispenden über 50.000 € - 2016 - bundestag.de
- Deutscher Bundestag - Parteispenden über 50.000 € - 2009 - bundestag.de
- Parteispenden: Die geheimen Gönner der Parteien - DER SPIEGEL
- Bertelsmann Stiftung – Lobbypedia - Lobbypedia
- Eine Stiftung regiert im Land - taz.de
- Neue Datenbank: So viel spenden Konzerne an Parteien | LobbyControl - LobbyControl
- Über uns - Bertelsmann Stiftung
- Bertelsmann: Wie eine Stiftung Politik macht - WiWo
- Parteispende:Hubert Burda Media Holding GmbH & Co. KG-FDP-2005 – Lobbypedia - Lobbypedia
- Hubert Burda Media - Wikipedia
- Hubert Burda - Wikipedia
- Imprint - Hubert Burda Media
- Board - Hubert Burda Media
- Hubert Burda Media - XING
- Hubert Burda - Forbes
- BurdaInternational - Hubert Burda Media
- Hubert Burda Media - InterRed
- Management Board - Hubert Burda Media
- Deutsche Druck- und Verlagsgesellschaft – Wikipedia - Wikipedia
- Warum wir genau jetzt die Parteispenden deckeln sollten | LobbyControl - LobbyControl
- Parteispende – Wikipedia - Wikipedia
- Deutscher Bundestag - Steigendes Aufkommen bei den Parteispenden - bundestag.de
- Deutscher Bundestag - Parteispenden über 35.000 € (ab 5. März 2024) und 50.000 € (ab 1. Juli 2002) - bundestag.de
- Parteispenden-Urteil: Bundestag muss interne Dokumente herausgeben - DER SPIEGEL - DER SPIEGEL
- Parteispenden: Listen veröffentlicht: Diese Unternehmen und Lobbyverbände zahlten Geld an die Parteien | abgeordnetenwatch.de - abgeordnetenwatch.de
- Bundestagswahl: Wer waren die Großspenderinnen und Großspender? 10 Punkte zu den 23 Millionen Euro Wahlkampfspenden - Le Grand Continent
- Zahlen zu Spenden an Parteien: Wer gibt was? | tagesschau.de - tagesschau.de
- Bundestagswahl 2025: Die Bedeutung von Großspenden - SZ.de
- Bundestagswahl 2025: Das sind die größten Parteispender der CDU, CSU, AfD, Grünen und SPD - manager-magazin.de
- Parteispende – Wikipedia - de.wikipedia.org
- Die größten Parteispenden | Statista - Statista
- Parteispenden: Bundestag veröffentlicht Großspenden an Parteien - STERN.de
- Parteispenden – Lobbypedia - Lobbypedia
- Wie Firmen deutsche Parteien finanzieren – DW – 19.09.2017 - dw.com
- Anstieg bei Parteispenden: BSW und CDU heimsen am meisten ein | BR24 - BR.de
- Meet the US media companies lobbying against transparency - The Guardian
- Media Access Project - Wikipedia
- Media Ownership: Going the Extra Mile for Transparency - Federal Communications Commission
- Federal Communications Commission - Wikipedia
- Meet the Media Companies Lobbying Against Transparency - Mother Jones
- The FCC and Regulatory Capture | Electronic Frontier Foundation - Electronic Frontier Foundation
- FCC Opens Investigation Into Comcast’s Relations With NBC Affiliates - TV Tech
- Lobbying Disclosure at Comcast Corporation - U.S. Securities and Exchange Commission
- In Comcast We Trust? – University of Richmond - University of Richmond
- Comcast - Wikipedia
- U.S. leading internet lobbying spenders 2024 | Statista - Statista
- Big Tech spent record sums on lobbying last year - Issue One
- Federal lobbying spending hit a record $4.4 billion in 2024, report finds - Tucson Sentinel
- Meta spent a record $7.6 million on lobbying in Q1 2024 - The Verge
- How Much Tech Companies Spend on Lobbying in 2024 - Business Insider
- Meta, Amazon, Realtors Spend Big on Lobbying Ahead of Elections - Bloomberg Government
- Meta's Lobbying Spending Soars, $7.6 Million Spent in First Months of 2024 : Tech Times - Tech Times
- Big Tech lobbies for a seat at the table - Issue One
- Lobbying expenses of Facebook 2023 | Statista - Statista
- Transparency register - European Commission - European Commission
- LobbyFacts.eu - LobbyFacts.eu
- 1 Case Id: dae7b297-a8e9-4ea7-b691-ea82c85cf72a Date: 19/05/2016 16:16:57 - BusinessEurope
- Parliament Approves Interinstitutional Agreement on Mandatory Transparency Register for Lobbyists - eucrim - eucrim
- Lobby groups and transparency - European Parliament
- Lobby Transparency | Democracy International e.V. - Democracy International
- EU Transparency Register - European Parliament
- Researching corporate lobbying in the EU | Corporate Europe Observatory - Corporate Europe Observatory
- Home - Transparency register - European Union - European Union
- DEEP POCKETS, OPEN DOORS Big tech lobbying in Brussels - Transparency International EU
- Is there really a ‘revolving door’ between politics and business? - LSE European Politics and Policy (EUROPP)
- Germany to limit ‘revolving door’ practices – POLITICO - POLITICO
- Best practices for lobbying in Germany - Hogan Lovells
- 'Revolving-door' Germany to regulate switch from politics to business – DW – 02/05/2015 - DW.COM
- New rules for political influencing in Germany: An update to Germany’s Lobbying Register Act - Freshfields Bruckhaus Deringer
- The Crooks at the Top - Newsweek
- 'Revolving door' makes public service self-serving – DW – 01/08/2014 - DW.COM
- Germany's 'revolving door' rules for arms exports lack teeth -analysts - Thomson Reuters Foundation News
- Revolving door (politics) - Wikipedia
- Bertelsmann: Dieser Mohn-Enkel wird Nachfolger von Thomas Rabe - Handelsblatt
- Wirtschaftsjobs: Diese Politiker haben die Seiten gewechselt - Capital.de
- Die neuen im Aufsichtsrat - Capital.de - Capital.de
- Wechsel zwischen Politik und Wirtschaft – Wikipedia - Wikipedia
- Recht und Moral: Wenn Politiker in die Wirtschaft wechseln - Berliner Zeitung
- Volksvertreter in der Wirtschaft: Diese Politiker wechselten die Seite - RP ONLINE
- Politiker in Aufsichtsräten: Gefährliche Ämter-Überhäufung - FAZ.NET
- Wie staatsnah ist unser Rundfunk? | MDR.DE - MDR.DE
- Unabhängig? Politiker in ARD und ZDF - NDR.de
- Bildergalerie: Politiker in der Wirtschaft – wer wechselte wohin? - Bild 1 von 21 - FAZ - FAZ.NET
- Aufsichtsrat - Bertelsmann
- Bertelsmann – Führung und Konzernverflechtungen - Metro-Betriebsrat
- Organe und Mandate - Bertelsmann Geschäftsbericht 2022
- Jens Maier und Ilka Stricker neu im Aufsichtsrat von Bertelsmann - Bertelsmann
- Nitsa Kalispera neu im Aufsichtsrat von Bertelsmann - Bertelsmann
- Mohn-Enkel Thomas Coesfeld wird Bertelsmann-Chef - FAZ.NET
- Familie strebt an die Spitze von Bertelsmann - Börsen-Zeitung
- Henrik Poulsen neu im Aufsichtsrat von Bertelsmann - Bertelsmann
- Board of Trustees - Bertelsmann Stiftung
- „Die Banken sollen sich raushalten“ - DER SPIEGEL
- Aufsichtsrat - Axel Springer SE
- BDZV | Axel Springer: Neue Struktur, neuer Aufsichtsrat - BDZV
- Jan Bayer folgt auf Ralph Büchi als Vorsitzender des Axel Springer-Aufsichtsrats - dnv-online.net
- Rubriken-Geschäft verkauft: Springer-Aufspaltung vollzogen – Aufsichtsrat schrumpft auf drei Köpfe - HORIZONT
- Axel Springer: Aufsichtsrat beschließt Aufspaltung in Medienhaus und Anzeigengeschäft - manager magazin
- Vorstand - Axel Springer SE
- Jan Bayer folgt auf Ralph Büchi als Vorsitzender des Axel Springer-Aufsichtsrats - Axel Springer SE
- Axel Springer SE: Veränderungen im Aufsichtsrat - Axel Springer SE
- Axel Springer: Umbau in Aufsichtsrat und Vorstand - Medieninsider
- Axel Springer: Jan Bayer folgt auf Ralph Büchi als Vorsitzender des Aufsichtsrats - MVFP
- Interlocking Directorates - FAIR
- The United States of America's Interlocked Information Industry: An Examination into Seven US Media Sectors' Boards of Directors - ResearchGate
- What Are Interlocking Directorates? - Diligent
- Board Interlocks in High-Technology Ventures: The Relation to Growth, Financing, and Internationalization - ResearchGate
- The Importance of Interlocking Directorates in Software - Diligent Insights
- Interlocking directorate - Wikipedia
- Concentration of media ownership - Wikipedia
- Media-linked directors and corporate financing - ScienceDirect
- Antitrust Authorities Have Interlocking Directorships and Minority Shareholdings in Their Sights - A&O Shearman
- Navigating Interlocking Directorates: Ensuring Compliance and Mitigating Risks Amid Increasing Antitrust Enforcement - Harter Secrest & Emery LLP
- Corporate board interlocks can lead to managerial entrenchment - Phys.org
- Interlocking Directorates - Investopedia
- The German Supervisory Board - Oxford Law Faculty
- Interlocking Directorates and Collusion in the U.S. Airline Industry - Taylor & Francis Online
- Interlocking Directorates, Competition, and Innovation - CLS Blue Sky Blog
- Big Media Interlocks with Corporate America - Project Censored
- Größte Chemiekonzerne und Chemieunternehmen in Deutschland - TECHNIK+EINKAUF
- Die Top-Frauen der chemischen Industrie - produktion.de
- Automobilindustrie - FAZ.NET
- Deutsche Chemiebranche vor dem Knock-out - Tichys Einblick
- Rücktritte aus dem Aufsichtsrat - Chemie Leipzig
- Aufsichtsräte von Dax-Konzernen: Kernkompetenz männlich - SZ.de
- Automobilindustrie - Handelsblatt
- Martin Brudermüller über Mercedes, China und die deutsche Autoindustrie - OMR
- Deutsche Industrie baut 101.000 Jobs binnen eines Jahres ab - manager magazin
- Supervisory Board - Wacker Chemie AG
- U.S. Congress Reforms Law Regulating Communication and Mass Media - EBSCO
- Revisiting the Telecommunications Act of 1996 - Cambridge Core
- The American Corporate Media Lobby and the Telecommunications Act of 1996 - Academia.edu
- Telecommunications Act - Britannica
- The Telecommunications Act of 1996: A Case Study in the Corruption of the Policy-Making Process - Victor Pickard
- The 25th Anniversary of the Telecommunications Act of 1996 - Medium
- European Media Freedom Act (EMFA) - Media Freedom Act
- Hardline EU governments push to legitimise surveillance of journalists in Media Freedom Act - Investigate Europe
- Europe’s new media freedom law is about to kick in. Will it work? – POLITICO - POLITICO
- A European Media Freedom Act worthy of its name - Social Europe
- EMFA Comes Into Force in 2025: What Does It Mean for Media Freedom? - Liberties.eu
- Media freedom in the European Union - Wikipedia
- European Media Freedom Act - European Commission
- Feature: A European Media Freedom Act worthy of its name - European Federation of Journalists
- EMFA in force: a new era for media freedom in the EU? - The Good Lobby
- Media Freedom Act: a new bill to protect EU journalists and press freedom - European Parliament
- Germany: Regulatory Authorities - Media Landscapes
- Understanding the laws on journalist sources in Germany - Trust.org
- Lobbying push prompts Brussels to soften concerns over German media law – POLITICO - POLITICO
- Media Law in Germany, Second Edition - Wolters Kluwer
- Enforcement Through the Network: The Network Enforcement Act and Article 10 of the European Convention on Human Rights - The University of Chicago Journal of International Law
- About the Media Authorities - die medienanstalten
- Media Law - German Law Archive
- German Content Moderation and Platform Liability Policies - The Henry M. Jackson School of International Studies
- Media System in Germany - Communication and Media Studies
- Network Enforcement Act - Wikipedia
- Supreme Court Restores FCC’s Deregulation of Media Ownership Rules - Perkins Coie
- FCC chair says no decision made on whether to lift local TV ownership cap | Reuters - Reuters
- FCC Broadcast Ownership Rules - Federal Communications Commission
- Trump's FCC moves to eliminate broadcast ownership cap hurting Big Tech - Fox Business
- Federal Communications Commission (FCC) Media Ownership Rules - Congress.gov
- Thoughtfully Modernizing the Commission’s Media Ownership Rules - Federal Communications Commission
- Court upholds FCC's changes to media ownership rules - SCOTUSblog
- Court Reverses F.C.C's Media Ownership Rules - The New York Times
- After threatening ABC over Kimmel, FCC chair may eliminate TV ownership caps - Ars Technica
- Copyright Directive: how competing big business lobbies drowned out critical voices - Corporate Europe Observatory
- Directive on Copyright in the Digital Single Market - Wikipedia
- European Parliament backs copyright reform, dealing blow to tech giants – POLITICO - POLITICO
- Europe’s controversial copyright reform turns 1 amid ongoing tensions - POLITICO
- Plan to make Google pay for news hits rocks - Politico.eu - POLITICO
- Tech Giants Win a Battle Over Copyright Rules in Europe - The New York Times - The New York Times
- The EU Copyright Package: A Way Out of the Dilemma in Two Stages | IIC - International Review of Intellectual Property and Competition Law - SpringerLink
- Man in the eye of Europe's copyright storm - Politico.eu - POLITICO
- Backstage at the European Copyright Wars | WIRED - WIRED
- Winners and losers of Europe's copyright reform - POLITICO.eu - POLITICO